บทความในหมวด บทเรียนที่ 7: Risk Management
🎯 เมื่อเรียนบทเรียนนี้จบ คุณจะ
- แยกงบเงินคงที่กับสัดส่วน Equity ปัจจุบัน
- คำนวณเงินคงเหลือเมื่อแพ้ตามแผนต่อเนื่อง
- ตรวจข้อมูล งบรวม และความเสี่ยงข้ามสินทรัพย์ก่อนกำหนดเปอร์เซ็นต์
Risk Per Trade คืองบขาดทุนตามแผนต่อไม้ มักกำหนดเป็นสัดส่วนของทุนที่ใช้เป็นฐาน ไม่ใช่เพดานรับประกันผลจริง เพราะ Fill ต้นทุน และ Gap อาจทำให้เสียเกินงบ
เป็นตัวเลขที่ต้องกำหนดก่อนเปิดออเดอร์แรก เพราะเป็นตัวตั้งของสูตร Position Size ทั้งหมด
บทความนี้จะไม่บอกว่าควรใช้ตัวเลขเท่าไร — แต่จะแสดงวิธีหาตัวเลขของคุณเอง
กำหนดเป็นเปอร์เซ็นต์ต่างจากเงินคงที่อย่างไร
บทนี้ใช้ Equity ปัจจุบันเป็นฐานในตัวอย่าง Fixed Fraction และไม่มีเงินเข้าออกหรือ Credit เปลี่ยนฐาน ระบุฐานที่เลือกให้สม่ำเสมอ เช่น Equity $5,000 ที่ r = 1% ให้เงินเสี่ยง $50 หาก Equity เหลือ $4,500 งบใหม่คือ $45 ไม่ใช่คง $50 โดยไม่ตรวจ
| วิธีกำหนด | เมื่อพอร์ตลดลง | ผลที่ตามมา |
|---|---|---|
| เปอร์เซ็นต์ของทุน | ความเสี่ยงเป็นเงินลดตาม | ชะลอการขาดทุนโดยอัตโนมัติ |
| จำนวนเงินคงที่ | ความเสี่ยงเป็นเงินเท่าเดิม | คิดเป็นสัดส่วนสูงขึ้นเรื่อย ๆ |
ทุนเริ่มต้น 5,000 USD  เสี่ยงไม้ละ 100 USD (คงที่)

ทุนเหลือ 5,000  ->  100 คิดเป็น  2.0%
ทุนเหลือ 3,000  ->  100 คิดเป็น  3.3%
ทุนเหลือ 1,500  ->  100 คิดเป็น  6.7%
ทุนเหลือ   800  ->  100 คิดเป็น 12.5%
ซึ่งเป็นช่วงเวลาที่ควรลดความเสี่ยงลงมากที่สุด — ไม่ใช่เพิ่ม
วิธี Fixed Fraction ต้องคำนวณงบและ Lot ใหม่จาก Equity ปัจจุบันทุกครั้ง ไม่ได้ลดความเสี่ยงเองหากยังใช้ Lot เดิมหรือเพิ่มสถานะซ้อน การใช้เงินคงที่เป็นอีกวิธีที่ออกแบบได้ แต่ต้องตรวจสัดส่วนที่สูงขึ้นเมื่อทุนลด
⭐ วิธีหาตัวเลขของตัวเอง
แทนการเลือกตัวเลขจากคำแนะนำทั่วไป ให้ตอบคำถาม 3 ข้อนี้ด้วยข้อมูลของคุณเอง
คำถามที่ 1 — แพ้ติดกันได้กี่ไม้โดยที่ยังเทรดต่อได้
| เสี่ยงต่อไม้ | แพ้ 10 ไม้ เหลือ | แพ้ 20 ไม้ เหลือ |
|---|---|---|
| 0.5% | 95.1% | 90.5% |
| 1% | 90.4% | 81.8% |
| 2% | 81.7% | 66.8% |
| 3% | 73.7% | 54.4% |
| 5% | 59.9% | 35.8% |
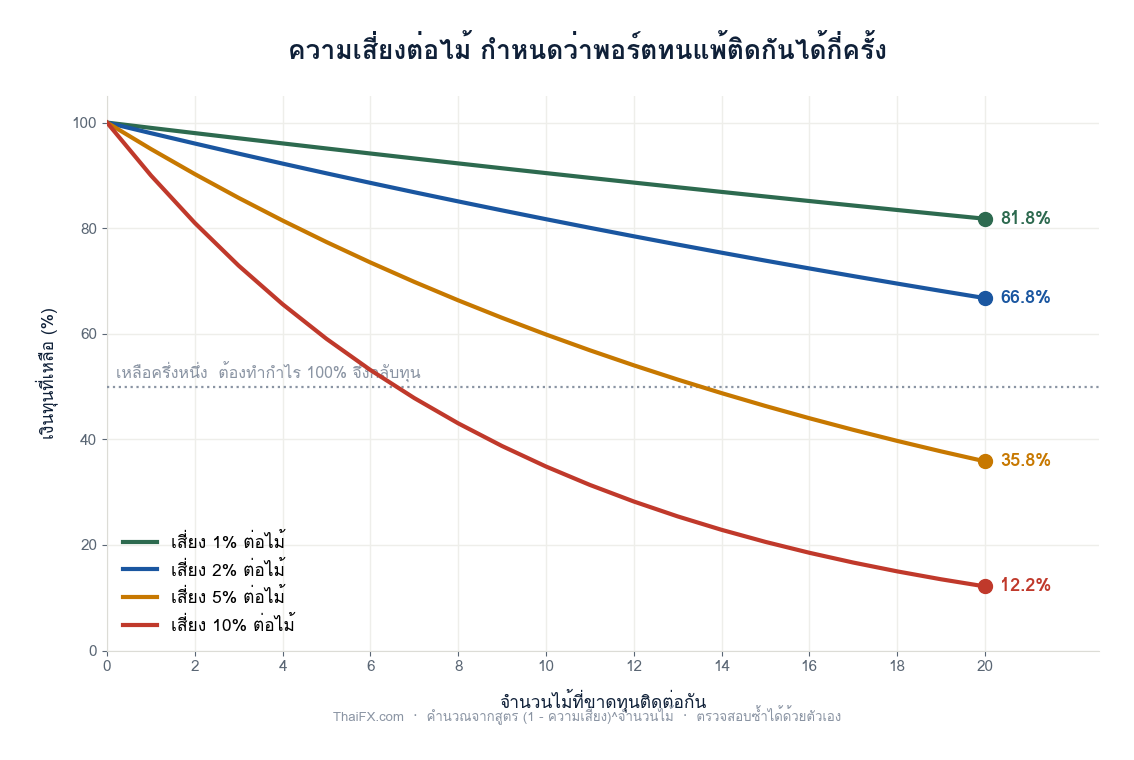
ใช้ตารางเป็นสถานการณ์ทดสอบงบที่รับได้ ไม่ใช่คำแนะนำให้เลือกแถวใด และต้องเผื่อผลที่เลวร้ายกว่าตัวอย่างด้วย
คำถามที่ 2 — Win Rate จริงของคุณเท่าไร
ภายใต้ผลอิสระและโอกาสชนะคงที่ p = 40% มีโอกาสแพ้ติดกันตามจำนวนที่กำหนดสูงกว่า p = 60% แต่ Win Rate ตัวอย่างไม่ได้บอกว่าลำดับอนาคตจะยาวเท่าไร
หากข้อมูลยังน้อย ให้เก็บและทดสอบใน Demo ก่อน ไม่จำเป็นต้องเสี่ยงเงินจริงเพื่อให้ได้สถิติ 100 ไม้ไม่ใช่เกณฑ์พิสูจน์ระบบ ต้องดูช่วงตลาด ขนาดกำไรขาดทุน ต้นทุน และความสัมพันธ์ของผลร่วมด้วย
คำถามที่ 3 — คุณนอนหลับไหมเมื่อ Position เปิดอยู่
ความกังวลจนรบกวนการนอนเป็นสัญญาณให้ทบทวนขนาดและวิธีถือสถานะ แต่ความรู้สึกสบายใจก็ไม่ยืนยันว่ารับความเสี่ยงได้ ต้องตรวจความสามารถรับความเสียหายทางการเงินและกฎระบบควบคู่
เขียนเกณฑ์เลือกงบให้ตรวจสอบได้
บันทึกฐาน Equity งบสูงสุดต่อไม้ งบรวมสถานะพร้อมกัน และจุดพักรายวัน/Drawdown พร้อมเหตุผลจากข้อมูล ตัวอย่างทุน $5,000 เสี่ยง 1% แพ้ตามแผน 10 ไม้เหลือ $4,521.91 หรือ 90.44% แต่หากมี Gap หรือขั้นต่ำ Lot ทำให้เสียเกินงบ ผลจะต่างจากตาราง
ก่อนใช้จริง ให้ตรวจว่าเงินคงเหลือยังเหมาะกับค่าใช้จ่ายจำเป็นและ Margin หรือไม่ หากรับไม่ได้ให้ลดความเสี่ยงหรือพักแผน ไม่เลือกเปอร์เซ็นต์จากความต้องการกำไรต่อวัน และไม่เติมทุนเพียงเพื่อให้ผ่านขนาดออเดอร์ขั้นต่ำ
ความเสี่ยงรวมทั้งพอร์ต
นอกจากความเสี่ยงต่อไม้ ควรกำหนดเพดานรวมด้วย
| ระดับ | ควบคุมอะไร |
|---|---|
| ต่อไม้ | ความเสียหายจากการวิเคราะห์ผิดครั้งเดียว |
| รวมทุกไม้ที่เปิดอยู่ | ความเสียหายถ้าทุกไม้แพ้พร้อมกัน |
| ต่อวัน | พฤติกรรมเอาคืนหลังแพ้ติดกัน — อ่านต่อ |
Buy EUR/USD + Buy GBP/USD + Sell USD/CHF ไม้ละ 1% ไม่ใช่การกระจายความเสี่ยง 3 ทาง
ทั้งสามมีฝั่งขาย USD ร่วม แต่อีกสกุลและขนาดสถานะต่างกัน หาก USD แข็งเทียบทั้งสามในช่วงเดียวอาจขาดทุนร่วม ผลรวมงบ SL คือ 3% ของฐานเดียวอยู่แล้ว Correlation เปลี่ยนโอกาสร่วม ไม่ได้เพิ่มงบรวมด้วยตัวมันเอง
แล้วทองคำล่ะ
ต้องคำนวณจากขนาดสัญญา ระยะราคา และเงินที่เสี่ยงในสกุลบัญชี หน่วยดอลลาร์ของทองกับ pip คู่เงินเทียบตรง ๆ ไม่ได้ และ Lot ที่ต่ำกว่าก็ไม่ได้แปลว่าเสี่ยงน้อยกว่าโดยอัตโนมัติ
งบเปอร์เซ็นต์เท่ากันอาจให้ Lot ต่างกันตามสัญญาและ SL ต้องทดสอบกฎ SL กับพฤติกรรมราคาที่เกี่ยวข้อง ไม่สรุปว่าขนาดผิดเพียงเพราะเป็นทอง
หากใช้ ATR 14 บน D1 เปรียบเทียบความผันผวนข้ามสินทรัพย์ ให้แปลงเป็น ATR ÷ ราคา × 100 หรือเป็นเงินตามขนาดสถานะก่อน ไม่หาร ATR ที่มีหน่วยราคาต่างกันแล้วนำอัตราส่วนไปกำหนด SL โดยตรง ATR ไม่ใช่ระยะ SL บังคับหรือการแกว่งสูงสุด
คำถามที่พบบ่อย
ทำไมเว็บนี้ไม่บอกตัวเลขที่แนะนำ?
เพราะตัวเลขที่เหมาะสมขึ้นกับ Win Rate จริง อัตราส่วนกำไรต่อขาดทุน ขนาดทุน และสถานะทางการเงินของแต่ละคน — การให้ตัวเลขเดียวกับทุกคนคือการเดาแทนผู้อ่าน สิ่งที่ทำได้คือให้เครื่องมือคำนวณและให้คุณตัดสินใจเอง
เพิ่มความเสี่ยงเมื่อกำลังชนะได้ไหม?
มีแนวคิดเรื่องการปรับขนาดตามผลงาน แต่ต้องอาศัยข้อมูลสถิติที่มากพอ ไม่ใช่ความรู้สึกว่ากำลังฟอร์มดี — ถ้าจะทำ ต้องเขียนเป็นกฎล่วงหน้าและใช้กับทุกกรณีเหมือนกัน
ลดความเสี่ยงหลังแพ้ติดกันควรทำไหม?
การกำหนดเป็นเปอร์เซ็นต์ทำให้ลดลงเองอยู่แล้วโดยอัตโนมัติ — การลดเพิ่มอีกเป็นการตัดสินใจที่ควรอยู่ในกฎ ไม่ใช่ปรับตามอารมณ์รายครั้ง
ทุนน้อยควรเสี่ยงมากขึ้นเพื่อให้โตเร็วไหม?
การเพิ่มความเสี่ยงเพิ่มขนาดผลทั้งบวกและลบ แต่ไม่รับประกันอัตราเติบโตที่สูงขึ้น การทบต้นและขาดทุนหนักอาจทำให้ผลแย่ลง อ่าน คณิตศาสตร์การกลับทุน ประกอบ บัญชีเล็กยังต้องตรวจขั้นต่ำ Lot และต้นทุน ไม่ควรเพิ่มเปอร์เซ็นต์เพียงเพื่อเร่งให้ทุนโต
สรุป
2. ใช้ตารางทดสอบสถานการณ์ ไม่ใช่รับประกันว่าจะเสียไม่เกินตัวอย่าง
3. พิจารณา Win Rate พร้อมขนาดผลและความสัมพันธ์ระหว่างไม้
4. กำหนดเพดานรวมทั้งพอร์ตด้วย ไม่ใช่แค่ต่อไม้
5. ทองต้องปรับระยะ SL ตามความผันผวนจริง ไม่ใช่ใช้ระยะเดียวกับคู่เงิน
อ่านต่อ
- Position Size คำนวณอย่างไร
- Risk of Ruin คืออะไร
- Daily Loss Limit ตั้งอย่างไร
- Drawdown และคณิตศาสตร์การกลับทุน
แหล่งอ้างอิง
- ตัวเลขในตารางคำนวณจากสูตร (1 − ความเสี่ยง)^จำนวนไม้ ซึ่งตรวจสอบซ้ำได้ด้วยตัวเอง เว็บไซต์นี้ไม่ให้คำแนะนำว่าควรเสี่ยงกี่เปอร์เซ็นต์ เพราะเป็นการตัดสินใจที่ขึ้นกับข้อมูลและสถานะทางการเงินเฉพาะบุคคล
- European Securities and Markets Authority (ESMA) — มาตรการคุ้มครองผู้ลงทุนรายย่อยสำหรับ CFD — esma.europa.eu
📘 บทความนี้เป็นส่วนหนึ่งของ บทเรียนที่ 7: Risk Management และ Position Sizing
📚 บทความถัดไป
Risk/Reward Ratio คืออะไร? RR สูงดีกว่าจริงไหม
คุณมีวิธีกำหนดฐานเงินเสี่ยงและทดสอบความเสียหายตามแผน พร้อมข้อจำกัดที่ตารางไม่ครอบคลุม
บทถัดไปเชื่อมเงินที่เสี่ยงกับเป้าหมายผ่าน Risk/Reward โดยดูผลจริงและต้นทุนร่วมด้วย
Share This Story, Choose Your Platform!

โฆษณาพันธมิตร: จำนวน $30 ในภาพไม่ยืนยันสิทธิ์ของทุกบัญชี ตรวจข้อเสนอที่แสดงสำหรับคุณและเงื่อนไขถอนกำไรก่อนสมัคร ดูวิธีตรวจสิทธิ์
ตรวจสิทธิ์ก่อนรับโบนัส
โบนัสและเงื่อนไขอาจต่างกันตามประเทศ ประเภทบัญชี และช่วงเวลา ตรวจข้อเสนอที่แสดงในบัญชีของคุณ พร้อมเงื่อนไขการใช้เครดิตและการถอนกำไรก่อนตัดสินใจ

บทความในหมวด บทเรียนที่ 7: Risk Management 🎯 เมื่อเรียน […]
บทความในหมวด บทเรียนที่ 7: Risk Management 🎯 เมื่อเรียน […]
บทความในหมวด บทเรียนที่ 7: Risk Management 🎯 เมื่อเรียน […]