บทความในหมวด บทเรียนที่ 4: Pip, Lot, Spread
🎯 เมื่อเรียนบทเรียนนี้จบ คุณจะ
- คำนวณ Win Rate คุ้มทุน ภายใต้สมมติฐานที่ระบุได้
- แปลงต้นทุนคู่เงินและทองให้เป็น หน่วยเดียวกับเป้า ได้
- แยกผลคำนวณจากหลักฐานว่ากลยุทธ์ใช้งานได้จริง
Scalping คือการเทรดที่ตั้งเป้าหมายกำไรสั้นมากต่อไม้ แล้วชดเชยด้วยความถี่
ปัญหาเชิงตัวเลขของสไตล์นี้คือ — ต้นทุนต่อไม้คงที่ แต่เป้าหมายสั้นลง ทำให้ต้นทุนกินสัดส่วนของกำไรมากขึ้นเรื่อย ๆ และ Win Rate ที่ต้องมีจึงพุ่งขึ้นเร็วกว่าที่คนส่วนใหญ่คาด
บทความนี้จะแสดงตัวเลขนั้นให้เห็นชัด
ขอบเขต: สูตรนี้ใช้ระยะกำไร/ขาดทุนก่อนต้นทุนบนฐานราคาเดียวกัน สมมติ Lot เท่ากัน ค่าใช้จ่ายรวมต่อไม้คงที่ และยังไม่รวมในระยะนั้น หากใช้ราคา Fill จริงหรือกำไรสุทธิอยู่แล้ว ห้ามหัก Spread/Slippage ซ้ำ
⭐ สูตรช่วยประเมินจุดคุ้มทุน
ใช้กับกรณีที่ระยะ Take Profit เท่ากับระยะ Stop Loss (RR 1:1)
เป้าหมาย = ระยะที่ตั้งใจทำกำไรต่อไม้ (pips)
ต้นทุน = Spread + Commission + Slippage รวมกัน (pips)
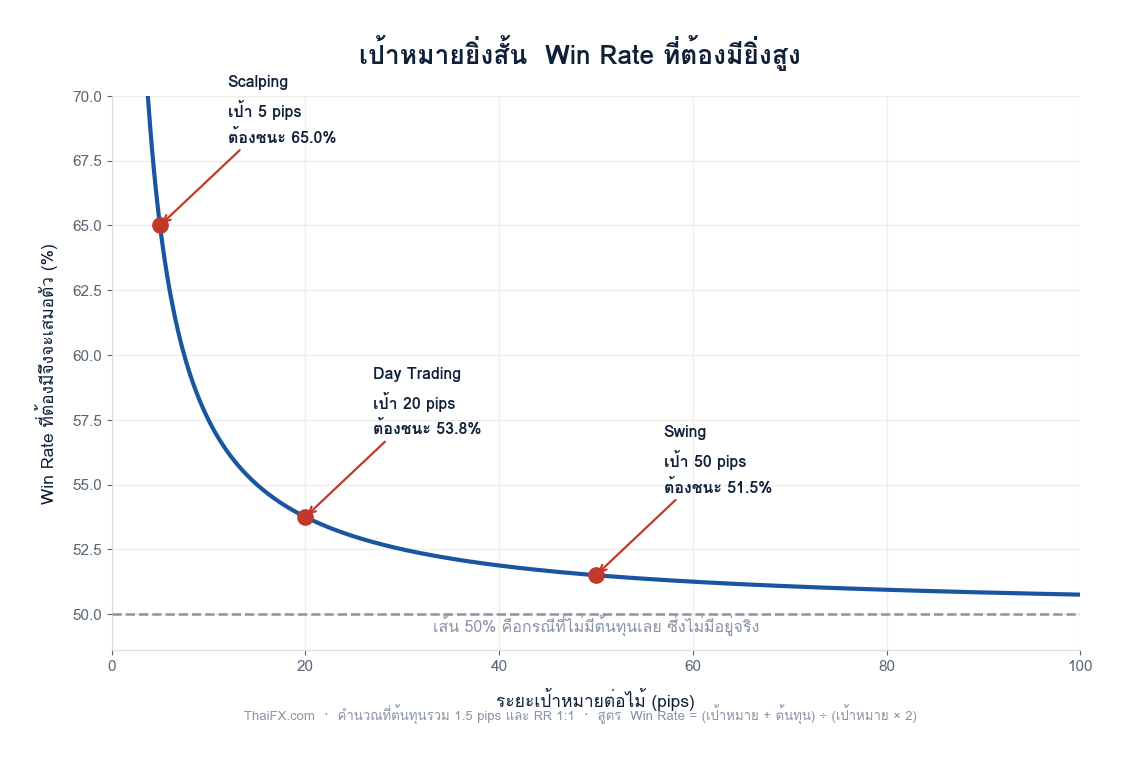
คำนวณที่ต้นทุนรวม 1.5 pips · ตัวเลขสมมติเพื่อการเรียนรู้
| สไตล์ | เป้าหมายต่อไม้ | ต้นทุนคิดเป็น | Win Rate ที่ต้องมี |
|---|---|---|---|
| Scalping | 5 pips | 30% ของเป้าหมาย | 65.0% |
| Day Trading | 20 pips | 7.5% | 53.8% |
| Swing | 50 pips | 3% | 51.5% |
ในตัวอย่าง RR 1:1 นี้ ต้องมีไม้ชนะ 65% เพื่อเสมอตัวตามค่าที่สมมติ — ยังไม่ได้กำไรแม้แต่บาทเดียว
กรณีเป้า 50 pips และต้นทุนเท่ากันในตารางให้จุดคุ้มทุน 51.5% ไม่ใช่ค่าของ Swing ทุกกลยุทธ์
ส่วนต่าง 13.5 จุดเปอร์เซ็นต์นี้เป็นผลของระยะเป้ากับต้นทุนที่กำหนด ไม่ใช่หลักฐานเปรียบเทียบฝีมือหรือผลจริงของสองสไตล์
ทำไมกราฟถึงโค้งขึ้นเร็วขนาดนั้น
เพราะต้นทุนเป็นจำนวนคงที่ ไม่ได้ลดลงตามเป้าหมายที่สั้นลง
ต้นทุน 1.5 pips เท่ากันทุกกรณี

เป้า 50 pips  ->  ต้นทุนคิดเป็น  3%
เป้า 20 pips  ->  ต้นทุนคิดเป็น  7.5%
เป้า 10 pips  ->  ต้นทุนคิดเป็น  15%
เป้า  5 pips  ->  ต้นทุนคิดเป็น  30%
เป้า  3 pips  ->  ต้นทุนคิดเป็น  50%
ที่เป้าหมาย 3 pips คุณต้องจ่ายครึ่งหนึ่งของเป้าหมายเป็นต้นทุนตั้งแต่ยังไม่เริ่ม
⚠️ 3 ปัจจัยที่ทำให้สถานการณ์จริงแย่กว่าตาราง
1. Slippage กินสัดส่วนสูงกว่ามาก
Slippage 1 pip บนเป้าหมาย 5 pips คิดเป็น 20% ของเป้าหมาย
Slippage 1 pip บนเป้าหมาย 50 pips คิดเป็น 2%
ต้นทุนเท่ากัน แต่ผลกระทบต่างกัน 10 เท่า
2. Spread ที่ถ่างทำลายแผนได้ทั้งไม้
ในช่วง Rollover หรือช่วงข่าว Spread อาจกว้างกว่าเป้าหมายทั้งหมดของคุณ — แปลว่าช่วงเวลานั้นเทรดไม่ได้เลยภายใต้เป้าและต้นทุนที่สมมติ ต้องทบทวนแผนหรือไม่ส่งคำสั่ง
3. ความถี่ทำให้ความผิดพลาดสะสมเร็ว
เทรด 5 ไม้ต่อวันหมายถึงตัดสินใจ 100 ครั้งต่อเดือน — ความผิดพลาดจากอารมณ์ที่เกิดขึ้นเพียงไม่กี่เปอร์เซ็นต์ของครั้ง ก็เพียงพอที่จะกลบส่วนต่างที่บางอยู่แล้ว
แล้วทองคำล่ะ
สูตรใช้ได้เหมือนกัน เพียงเปลี่ยนหน่วยจาก pips เป็นดอลลาร์:
Win Rate คุ้มทุน = (ระยะเป้า + ต้นทุนรวมเทียบเป็นระยะราคา) ÷ (ระยะเป้า × 2)
ต้องเก็บ Spread และ Slippage ของทองตามบัญชีและเวลาจริง ไม่สรุปว่ามากกว่าคู่เงินจากตัวเลขคนละหน่วย ทำให้สัดส่วนต้นทุนต่อเป้าหมายพุ่งสูงกว่าที่คำนวณไว้ในภาวะปกติ
วิธีตรวจ: บันทึก Spread ของทองเป็นดอลลาร์ในช่วงเวลาที่จะเทรดจริง แล้วทดสอบทั้งค่าปกติและกรณีต้นทุนสูง ค่าสูงสุดที่เคยพบไม่ใช่เพดานของอนาคต
สำหรับทอง ต้องแปลง Commission และ Slippage รวมถึง Swap ถ้ามีให้เป็นหน่วยเดียวกับระยะเป้า เช่น 0.10 Lot ขนาด 100 ออนซ์/lot มีความไว $10 ต่อการขยับ $1 ดังนั้น Commission ไป–กลับ $1 เท่ากับต้นทุนระยะ $0.10 แล้วจึงรวมกับ Spread เป็น $/ออนซ์
ถ้า RR ไม่เท่ากับ 1:1
กำหนดกำไรก่อนต้นทุนต่อไม้ = W, ขาดทุนก่อนต้นทุน = L และต้นทุนรวม = C ในหน่วยเดียวกัน จุดคุ้มทุนคือ (L + C) ÷ (W + L) เช่น W=10, L=5, C=1.5 pips → 6.5 ÷ 15 ≈ 43.33% ภายใต้สมมติฐานนี้
ถ้า C ≥ W แม้ไม้ที่แตะเป้าก็ไม่มีกำไรสุทธิ จึงไม่มี Win Rate ที่สร้างกำไรภายใต้ตัวเลขชุดนั้น กรณีผลลัพธ์จริงหลายขนาดให้ใช้ค่าเฉลี่ยกำไร/ขาดทุนสุทธิและ Expectancy แทนสูตรระยะคงที่
แล้ว Scalping ทำไม่ได้เลยหรือ
ทำได้ แต่ต้องยอมรับเงื่อนไขที่ตัวเลขกำหนด
- เปรียบเทียบบัญชีที่ต้นทุนรวมเหมาะกับการใช้งาน โดยตรวจบริษัทและคุณภาพบริการด้วย — คำนวณด้วยสูตรเทียบบัญชี ไม่ใช่ดู Spread อย่างเดียว
- ทดสอบในช่วงเวลาที่กลยุทธ์ใช้จริง เช่น คาบเกี่ยว London–NY อาจมีสภาพคล่องสูง แต่ก็อาจมีข่าวและความผันผวนสูง
- เปรียบเทียบต้นทุนของคู่ที่กลยุทธ์ออกแบบไว้ ไม่เลือกจาก Spread ต่ำอย่างเดียว
- หลีกเลี่ยงช่วงข่าวและ Rollover โดยเด็ดขาด
- ตรวจ Execution mode และราคา Fill; Market Execution อาจไม่มี Requote แบบ Instant แต่ยังเกิด Slippage หรือการปฏิเสธคำสั่งได้
- เก็บผลจากกฎที่ระบุชัดและข้อมูลหลายภาวะตลาด ใช้ 100 ไม้เป็นตัวอย่างเริ่มต้นได้ แต่ต้องดู Expectancy และความไม่แน่นอน ไม่ใช่ Win Rate อย่างเดียว
ถ้าขนาดกำไรขาดทุนและต้นทุนตรงสมมติฐานทั้งหมด Win Rate ที่ต่ำกว่าจุดคุ้มทุนหมายถึงผลคาดหมายติดลบตามแบบจำลอง แต่รายการจริงที่กำไร/ขาดทุนไม่เท่ากันต้องคำนวณจากยอดสุทธิของแต่ละไม้
และจำนวน 100 ไม่ใช่เส้นแบ่งความน่าเชื่อถือ ผลจากไม้ที่สัมพันธ์กันหรือเลือกเฉพาะช่วงดีอาจทำให้เข้าใจผิด ควรแยกข้อมูลทดสอบที่ไม่ได้ใช้ปรับกฎ
คำถามที่พบบ่อย
ใช้ RR 1:2 แทน 1:1 ช่วยได้ไหม?
ช่วยลด Win Rate ที่ต้องมีลงได้ แต่เป้าหมายที่ไกลขึ้นอาจลดโอกาสแตะเป้า ผลจริงขึ้นกับกฎและข้อมูล — ต้องทดสอบด้วยข้อมูลจริงว่าสุทธิแล้วดีขึ้นหรือไม่
เทรดถี่ขึ้นชดเชยได้ไหม?
ไม่ได้ เพราะต้นทุนเพิ่มตามความถี่เช่นกัน — ความถี่ขยายผลลัพธ์ทั้งบวกและลบ ถ้าส่วนต่างต่อไม้ติดลบ การเทรดถี่ขึ้นทำให้ขาดทุนเร็วขึ้น
Win Rate 65% ยากแค่ไหน?
เป็นตัวเลขที่ต้องพิสูจน์ด้วยข้อมูลของตัวเองเท่านั้น เว็บไซต์นี้ไม่ให้ตัวเลขคาดการณ์ว่าใครทำได้หรือไม่ได้ — แต่บอกได้ว่านั่นคือเกณฑ์ขั้นต่ำเพื่อเสมอตัว ไม่ใช่เพื่อทำกำไร
สไตล์ไหนเหมาะกับคนทำงานประจำ?
Swing Trading บน H4 หรือ D1 อาจลดความถี่ติดตามตามกฎ แต่ไม่ได้รับรองว่าใช้ Win Rate ต่ำกว่าหรือเหมาะกับทุกคน — ดูวิธีเลือก Timeframe
สรุป
2. ค่า 65% และ 51.5% เป็นผลจากสมมติฐานในตาราง ไม่ใช่มาตรฐานของสไตล์
3. ส่วนต่างนี้มาจากโครงสร้างต้นทุน ไม่ใช่ฝีมือ
4. Slippage กินสัดส่วนสูงกว่า 10 เท่าเมื่อเป้าหมายสั้น
5. ตรวจผลสุทธิ Expectancy และข้อมูลนอกชุดปรับกฎ จำนวน 100 ไม้ไม่รับรองความได้เปรียบ
อ่านต่อ
- ต้นทุนแฝงที่มือใหม่มองข้าม
- Timeframe คืออะไร เลือกอย่างไร
- Expectancy คืออะไร
- ความเข้าใจผิดเรื่อง Win Rate
แหล่งอ้างอิง
- สูตรในบทความเป็นเลขคณิตที่ตรวจสอบซ้ำได้ด้วยตัวเอง — จากเงื่อนไขเสมอตัวที่ว่า กำไรจากไม้ที่ชนะ เท่ากับ ขาดทุนจากไม้ที่แพ้ เมื่อหักต้นทุนทั้งสองฝั่งแล้ว
- ค่าต้นทุนที่ใช้แทนในสูตรต้องมาจากแท็บ History และ Contract Specification ของบัญชีคุณเอง ตัวเลขในบทความเป็นตัวอย่างเพื่อการเรียนรู้
📘 บทความนี้เป็นส่วนหนึ่งของ บทเรียนที่ 4: Pip, Lot, Spread และต้นทุนการเทรด
📚 บทเรียนถัดไป
บทเรียนที่ 5: Leverage และ Margin ทำงานอย่างไร
คุณเรียนครบกลุ่ม Pip, Lot และต้นทุน พร้อมข้อจำกัดของแบบจำลองแล้ว
บทเรียนที่ 5 จะต่อเรื่อง Leverage และ Margin เพื่อแยกเงินค้ำประกันออกจากความเสี่ยงของสถานะ
Share This Story, Choose Your Platform!

โฆษณาพันธมิตร: จำนวน $30 ในภาพไม่ยืนยันสิทธิ์ของทุกบัญชี ตรวจข้อเสนอที่แสดงสำหรับคุณและเงื่อนไขถอนกำไรก่อนสมัคร ดูวิธีตรวจสิทธิ์
ตรวจสิทธิ์ก่อนรับโบนัส
โบนัสและเงื่อนไขอาจต่างกันตามประเทศ ประเภทบัญชี และช่วงเวลา ตรวจข้อเสนอที่แสดงในบัญชีของคุณ พร้อมเงื่อนไขการใช้เครดิตและการถอนกำไรก่อนตัดสินใจ

บทความในหมวด บทเรียนที่ 6: Order Types 🎯 เมื่อเรียนบทเร […]
บทความในหมวด บทเรียนที่ 5: Leverage และ Margin 🎯 เมื่อเ […]
บทความในหมวด บทเรียนที่ 4: Pip, Lot, Spread 🎯 เมื่อเรีย […]
บทความในหมวด บทเรียนที่ 5: Leverage และ Margin 🎯 เมื่อเ […]