เหลืออีก 1 บทความ
บทนี้ช่วยให้คุณ
ตรวจสอบข้อมูล ณ วันที่ 4 ตุลาคม 2569
ภาษีคริปโตไม่ได้ขึ้นอยู่กับคำถามว่า “ปีนี้เทรดได้กำไรเท่าไร” เพียงอย่างเดียว แต่ต้องดูด้วยว่าเงินได้นั้นเกิดจากอะไร ทำธุรกรรมผ่านช่องทางใด และได้รับเงินได้ในช่วงเวลาไหน
สำหรับบุคคลธรรมดา กฎหมายกำหนดให้ กำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่เข้าเงื่อนไข ได้รับยกเว้นภาษีเงินได้ในช่วงวันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 โดยครอบคลุมธุรกรรมในศูนย์ซื้อขาย ผ่านนายหน้าซื้อขาย หรือโอนให้ผู้ค้าสินทรัพย์ดิจิทัลที่ได้รับอนุญาตตามกฎหมายไทย ตามรายละเอียดที่กำหนดไว้ในกฎกระทรวง ฉบับที่ 399. [1]
อย่างไรก็ตาม การยกเว้นนี้ไม่ได้หมายความว่าเงินได้ทุกอย่างที่รับเป็นคริปโตจะปลอดภาษี ค่าจ้าง รางวัล และผลตอบแทนจากการนำเหรียญไปใช้งานต้องพิจารณาแยกจากกำไรในการขายเหรียญ
บทความนี้อธิบายหลักสำหรับ ผู้มีเงินได้ที่เป็นบุคคลธรรมดา เพื่อช่วยให้แยกประเภทรายได้และเตรียมข้อมูลได้ถูกต้อง ไม่ครอบคลุมรายละเอียดภาษีของบริษัทหรือภาษีทุกประเภทที่เกี่ยวข้องกับธุรกิจสินทรัพย์ดิจิทัล
ก่อนคำนวณภาษี ให้แยกรายการคริปโตออกจากกัน
เมื่อเปิดประวัติธุรกรรม คุณอาจเห็นทั้งเงินฝาก การซื้อขาย การรับรางวัล และการย้ายเหรียญอยู่ในรายงานเดียวกัน แต่รายการเหล่านี้ไม่ได้มีความหมายทางภาษีเหมือนกัน
ลองเริ่มจากคำถามสามข้อ:
- เหรียญได้มาอย่างไร — ซื้อด้วยเงินของตัวเอง รับเป็นค่าจ้าง หรือได้รับเป็นผลตอบแทน
- เกิดอะไรขึ้นกับเหรียญ — ยังถืออยู่ ขาย แลกเป็นเหรียญอื่น หรือเพียงย้ายกระเป๋า
- ทำธุรกรรมที่ไหนและเมื่อไร — ข้อมูลนี้ช่วยตรวจว่ารายการนั้นอยู่ในเงื่อนไขยกเว้นหรือเกี่ยวข้องกับเงินได้ต่างประเทศหรือไม่
การแยกข้อมูลตั้งแต่ต้นช่วยลดความผิดพลาด เช่น นับเงินต้นเป็นกำไร หรือนำค่าจ้างที่รับเป็นเหรียญไปปะปนกับกำไรจากการซื้อขาย
กำไรคริปโตแบบไหนได้รับยกเว้นภาษีช่วงปี 2568–2572
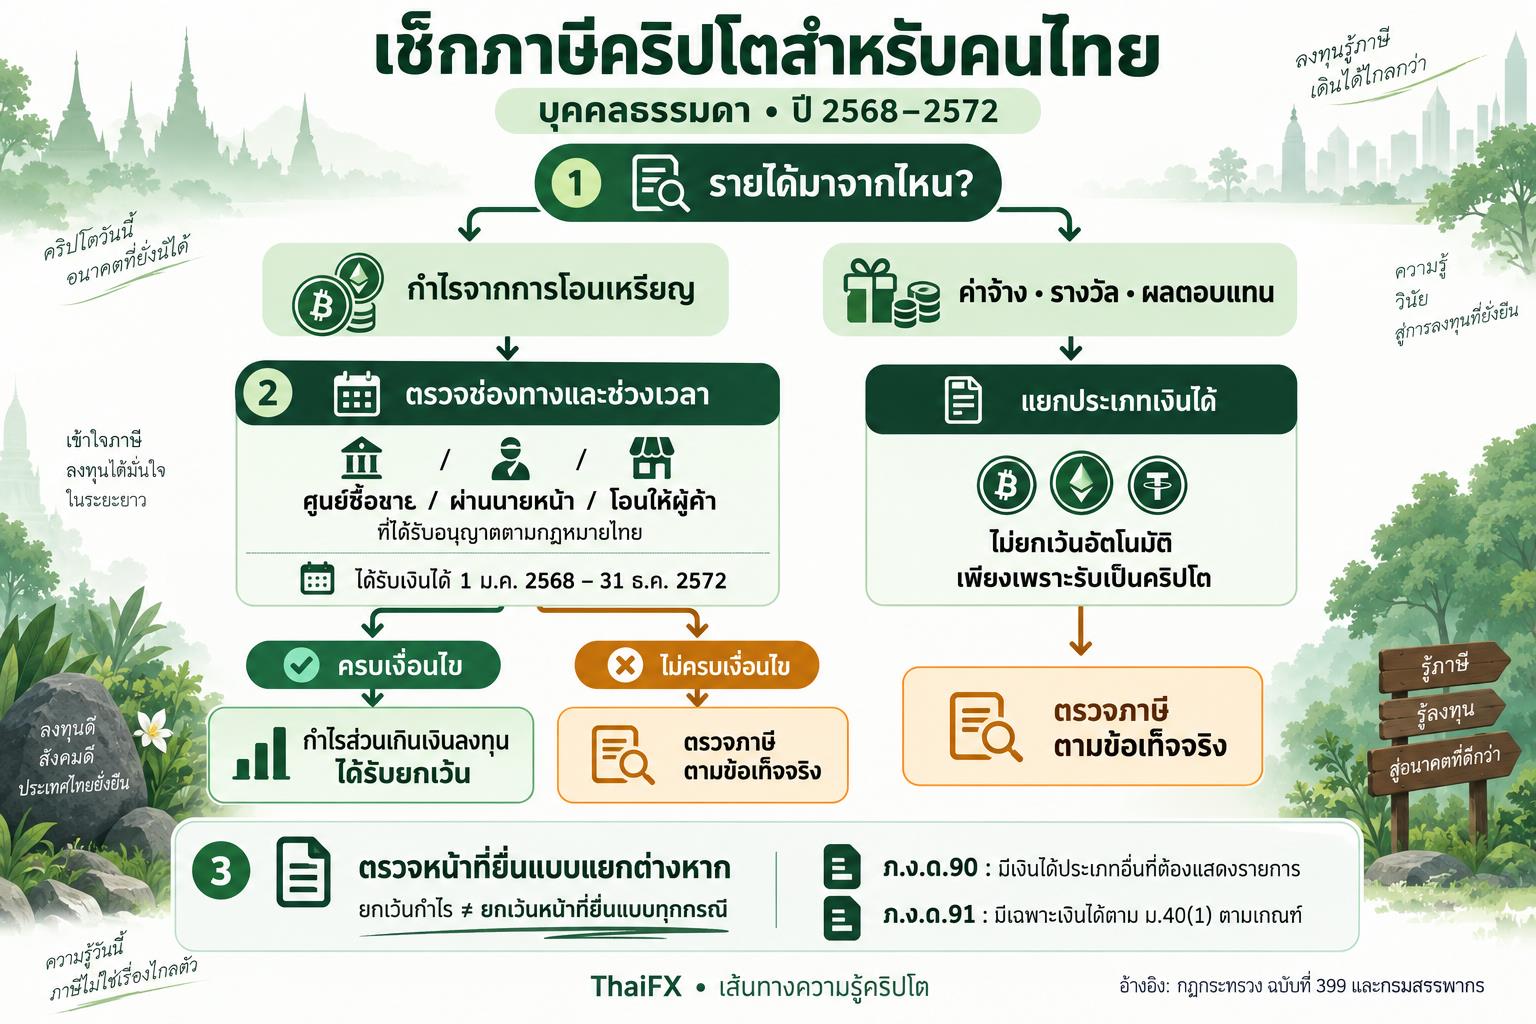
กฎกระทรวง ฉบับที่ 399 เพิ่มข้อยกเว้นไว้ในกฎกระทรวง ฉบับที่ 126 ข้อ 2 (109) สำหรับผลประโยชน์จากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล เฉพาะส่วนที่มีมูลค่าเกินกว่าที่ลงทุน โดยธุรกรรมต้องอยู่ในช่องทางที่กำหนด ได้แก่
- ทำใน ศูนย์ซื้อขายสินทรัพย์ดิจิทัล ที่ได้รับอนุญาตตามกฎหมายไทย
- ทำผ่าน นายหน้าซื้อขายสินทรัพย์ดิจิทัล ที่ได้รับอนุญาตตามกฎหมายไทย
- โอนให้ ผู้ค้าสินทรัพย์ดิจิทัล ที่ได้รับอนุญาตตามกฎหมายไทย
ช่วงเวลาที่กฎหมายระบุคือเงินได้ที่ได้รับตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572. [2]
เวลาใช้สิทธิ จึงควรตรวจทั้งชื่อบริษัท ประเภทใบอนุญาต และช่องทางที่ทำธุรกรรมจริง การมีแอปภาษาไทยหรือรับฝากเงินบาทเพียงอย่างเดียวไม่ใช่หลักฐานว่าธุรกรรมเข้าเงื่อนไขดังกล่าว
ตัวอย่าง: ขายเหรียญได้กำไรในช่องทางที่เข้าเงื่อนไข
สมมติว่าบุคคลธรรมดาซื้อเหรียญเพื่อการลงทุนด้วยเงิน 100,000 บาท และขายทั้งหมดได้ 130,000 บาทในปี 2569 โดยทำรายการในศูนย์ซื้อขายสินทรัพย์ดิจิทัลที่ได้รับอนุญาตตามกฎหมายไทย
เพื่อให้เห็นหลักการง่ายขึ้น ตัวอย่างนี้ยังไม่รวมค่าธรรมเนียม:
| รายการ | จำนวนเงิน |
|---|---|
| เงินลงทุนซื้อเหรียญ | 100,000 บาท |
| มูลค่าที่ขายได้ | 130,000 บาท |
| กำไรจากการขาย | 30,000 บาท |
เมื่อข้อเท็จจริงครบตามเงื่อนไข กำไร 30,000 บาทเป็นเงินได้ที่ได้รับยกเว้นตามมาตรการนี้ ส่วนยอดขาย 130,000 บาทไม่ได้เป็นกำไรทั้งหมด เพราะมีเงินต้นรวมอยู่ด้วย
ตัวอย่างนี้ใช้กับกำไรจากการลงทุนซื้อขายตามสมมติฐานข้างต้น ไม่ควรนำไปใช้แทนการวิเคราะห์ค่าจ้าง รายได้จากกิจการขุด หรือผลตอบแทนประเภทอื่น
รายได้ที่รับเป็นคริปโตต้องแยกจากกำไรในการขาย
การได้รับเหรียญอาจเป็นเหตุการณ์ทางภาษีหนึ่งครั้ง และการขายเหรียญในภายหลังอาจเป็นอีกเหตุการณ์หนึ่ง จึงต้องเก็บข้อมูลทั้งวันที่รับและวันที่ขาย
| ที่มาของเหรียญหรือรายได้ | ประเด็นที่ต้องพิจารณา |
|---|---|
| เงินเดือนหรือค่าจ้างที่จ่ายเป็นคริปโต | พิจารณาตามลักษณะงาน การรับเป็นเหรียญไม่ได้ทำให้ค่าตอบแทนจากงานกลายเป็นกำไรซื้อขาย |
| รางวัลหรือ Airdrop | ตรวจเหตุที่ได้รับและเงื่อนไขของกิจกรรม ไม่ควรถือว่าเหรียญที่ได้มาโดยไม่ซื้อไม่มีประเด็นภาษี |
| ผลตอบแทนจาก Staking หรือการนำเหรียญไปหาประโยชน์ | แยกผลตอบแทนที่ได้รับออกจากกำไรหรือขาดทุนเมื่อขายเหรียญนั้น |
| รายได้จากการขุด | มีลักษณะและการพิจารณาต้นทุนต่างจากการซื้อเหรียญมาลงทุน |
กรมสรรพากรอธิบายการจำแนกรายได้เหล่านี้ไว้ในคู่มือภาษีคริปโต โดยรายละเอียดขึ้นอยู่กับข้อเท็จจริงของแต่ละกิจกรรม. [5]
การนำเหรียญที่รับเป็นค่าจ้างหรือผลตอบแทนไปขายในช่องทางที่เข้าเงื่อนไข ไม่ได้ทำให้รายได้ตอนรับเหรียญได้รับยกเว้นย้อนหลังโดยอัตโนมัติ ต้องแยกพิจารณารายได้ตอนรับเหรียญกับผลต่างตอนขาย
สำหรับผลิตภัณฑ์ที่ใช้ชื่อว่า Earn, Staking หรือ Reward ควรอ่านเงื่อนไขด้วยว่าเงินได้เกิดจากกิจกรรมใด ชื่อทางการตลาดเพียงอย่างเดียวไม่เพียงพอสำหรับจำแนกภาษี
ยังไม่ถอนเข้าธนาคาร ต้องพิจารณาภาษีหรือไม่
ต้องดูว่ามีธุรกรรมหรือได้รับรายได้แล้วหรือยัง ไม่ใช่ดูเฉพาะการถอนเงินบาทเข้าธนาคาร
กรณีซื้อเหรียญแล้วถือไว้ ราคาที่เพิ่มขึ้นบนหน้าจอยังไม่ใช่กำไรจากการขายที่เกิดขึ้นจริง แต่เมื่อขายหรือแลกเป็นเหรียญอื่น ต้องพิจารณาผลของรายการนั้น แม้ยังเก็บสินทรัพย์ไว้ในแพลตฟอร์มก็ตาม จากนั้นจึงตรวจต่อว่ามีข้อยกเว้นภาษีใดใช้ได้. [5]
ในทางกลับกัน การย้ายเหรียญระหว่างกระเป๋าที่คุณเป็นเจ้าของเอง โดยไม่มีการขาย แลกเปลี่ยน หรือรับผลตอบแทนเพิ่ม ไม่ควรถูกบันทึกเหมือนเป็นยอดขายเพียงเพราะมีรายการโอนบนบล็อกเชน
ดังนั้น ควรระบุในบันทึกให้ชัดว่าแต่ละรายการเป็น “ขาย” “แลก” “รับรายได้” หรือ “ย้ายระหว่างบัญชีของตัวเอง” พร้อมเก็บหลักฐานเชื่อมโยงต้นทางและปลายทาง
ภาษีคริปโต 15% หมายถึงอะไร
ตัวเลข 15% ที่พบในข้อมูลภาษีคริปโตเกี่ยวข้องกับ ภาษีหัก ณ ที่จ่าย สำหรับเงินได้บางประเภทตามประมวลรัษฎากร ไม่ใช่อัตราภาษีสุดท้ายที่ใช้กับรายได้คริปโตทุกกรณี
สำหรับกำไรจากการโอนที่ไม่ได้รับยกเว้นและต้องนำมารวมคำนวณภาษี ผู้มีเงินได้ต้องคำนวณภาษีประจำปีตามหลักเกณฑ์ที่เกี่ยวข้อง โดยนำภาษีที่ถูกหักไว้มาพิจารณาเป็นเครดิตตามสิทธิ ไม่ใช่สรุปว่าเมื่อถูกหัก 15% แล้วภาระภาษีทุกอย่างสิ้นสุดลง. [3]
ลำดับที่ควรทำจึงเป็น จำแนกเงินได้ → ตรวจสิทธิยกเว้น → คำนวณภาษีสำหรับส่วนที่ต้องเสีย → ตรวจเครดิตภาษี ไม่ใช่นำกำไรทุกอย่างมาคูณ 15% ตั้งแต่แรก
ขาดทุนจากคริปโต นำไปหักภาษีได้หรือไม่
ไม่ควรนำผลขาดทุนทั้งหมดจากทุกแพลตฟอร์มมารวม แล้วหักจากเงินเดือนหรือรายได้อื่นทันที
กฎหมายมีหลักเกณฑ์เฉพาะเกี่ยวกับการนำผลขาดทุนมาหักกลบกำไรจากธุรกรรมในศูนย์ซื้อขายสินทรัพย์ดิจิทัลที่ได้รับอนุญาต โดยต้องพิจารณาเงื่อนไขของธุรกรรมและปีภาษี. [2]
ประกาศอธิบดีกรมสรรพากร ฉบับที่ 424 กำหนดเรื่องวิธีคำนวณและหลักฐานสำหรับสิทธิดังกล่าว รวมถึงการใช้วิธีทางบัญชีที่เลือกอย่างสม่ำเสมอตลอดปี และการยกต้นทุนสินทรัพย์คงเหลือไปปีถัดไป. [4]
สำหรับรายการที่กำไรได้รับยกเว้นตามมาตรการปี 2568–2572 อยู่แล้ว อย่าเข้าใจว่าผลขาดทุนจากรายการลักษณะเดียวกันจะกลายเป็นค่าลดหย่อนส่วนบุคคลที่นำไปหักเงินเดือนได้
ใช้แพลตฟอร์มต่างประเทศ ต้องดูเรื่องอะไรเพิ่ม
ต้องแยกสองคำถามออกจากกัน:
- ธุรกรรมนั้นเข้าเงื่อนไขยกเว้นกำไรจากการโอนสินทรัพย์ดิจิทัลหรือไม่
- เงินได้ดังกล่าวเป็นเงินได้จากแหล่งในประเทศไทยหรือต่างประเทศ
การใช้แพลตฟอร์มต่างประเทศเพียงอย่างเดียว ยังไม่เพียงพอที่จะสรุปว่าเงินได้ทั้งหมดเป็นเงินได้จากต่างประเทศ ต้องพิจารณาข้อเท็จจริงของกิจกรรมและแหล่งเงินได้ร่วมด้วย โดยเงินได้จากแหล่งในประเทศไทยอาจอยู่ในบังคับภาษีไทยแม้จ่ายหรือรับไว้ต่างประเทศ. [9]
หากข้อเท็จจริงเข้าข่ายเงินได้จากต่างประเทศ แนวทางตามคำสั่ง ป.161/2566 และ ป.162/2566 ให้พิจารณาว่า:
- เงินได้นั้นเกิดตั้งแต่วันที่ 1 มกราคม 2567 เป็นต้นไป หรือไม่
- ในปีที่เกิดเงินได้ คุณอยู่ในประเทศไทยรวม ตั้งแต่ 180 วันขึ้นไป หรือไม่
- มีการนำเงินได้นั้นเข้ามาในประเทศไทยในปีเดียวกันหรือปีต่อมาหรือไม่
เมื่อเข้าเงื่อนไข ต้องนำเงินได้ที่เกี่ยวข้องมารวมคำนวณในปีที่นำเข้าประเทศ โดยพิจารณาข้อยกเว้นและสิทธิตามกฎหมายประกอบด้วย การรอข้ามปีจึงไม่ได้ทำให้เงินได้หมดหน้าที่ทางภาษีโดยอัตโนมัติ. [6]
หากเสียภาษีในต่างประเทศไว้แล้ว อาจใช้เครดิตภาษีต่างประเทศได้ตามเงื่อนไขและอนุสัญญาภาษีซ้อนที่เกี่ยวข้อง ไม่ใช่นำภาษีต่างประเทศทุกจำนวนมาหักได้เต็มจำนวนเสมอไป. [7]
สำหรับธุรกรรมหลายประเทศ ควรเตรียมประวัติการซื้อขายและเส้นทางเงินให้ครบก่อนขอคำวินิจฉัยหรือคำปรึกษาเฉพาะกรณี เพราะชื่อแพลตฟอร์มและยอดถอนเพียงสองอย่างยังอธิบายข้อเท็จจริงไม่ครบ
ต้องยื่นแบบภาษีอะไร และเมื่อไร
หน้าที่ยื่นแบบกับจำนวนภาษีที่ต้องชำระเป็นคนละเรื่อง การคำนวณแล้วไม่มีภาษีต้องจ่าย ไม่ได้แปลว่าไม่ต้องยื่นแบบเสมอไป
โดยทั่วไป หากมีเงินได้ที่ต้องแสดงรายการประเภทอื่นนอกเหนือจากเงินเดือนหรือค่าจ้างตามมาตรา 40 (1) จะพิจารณาใช้ ภ.ง.ด.90 ส่วนผู้มีเฉพาะเงินได้ตามมาตรา 40 (1) ใช้ ภ.ง.ด.91 ตามเงื่อนไขของแบบ. [8]
กำหนดเวลาตามกฎหมายสำหรับการยื่นภาษีประจำปีคือภายในเดือนมีนาคมของปีถัดไป ส่วนการขยายเวลาสำหรับการยื่นออนไลน์ต้องตรวจประกาศของรอบนั้น
นอกจากนี้ หากมีเงินได้ตามมาตรา 40 (5)–(8) ในช่วงมกราคมถึงมิถุนายนและเข้าเกณฑ์ อาจมีหน้าที่ยื่นภาษีครึ่งปีด้วย โดยกำหนดเวลาปกติอยู่ภายในเดือนกันยายน. [3]
จึงไม่ควรเลือกแบบจากคำว่า “มีคริปโต” เพียงอย่างเดียว ต้องดูประเภทของเงินได้ที่ต้องนำมาแสดงรายการ รวมถึงรายได้อื่นของคุณด้วย
เอกสารที่ควรเก็บตั้งแต่เริ่มทำธุรกรรม
แม้คาดว่ากำไรจะได้รับยกเว้น การมีหลักฐานครบยังช่วยอธิบายที่มาของเงินและตรวจความถูกต้องของรายการได้
ควรจัดเก็บข้อมูลต่อไปนี้:
- ประวัติซื้อ ขาย และแลกเปลี่ยนที่ส่งออกจากแต่ละแพลตฟอร์ม
- วันเวลา ชนิดเหรียญ จำนวนหน่วย และมูลค่าเป็นเงินบาท
- ต้นทุนซื้อและค่าธรรมเนียม พร้อมหลักฐานประกอบ
- รายการรับค่าจ้าง รางวัล หรือผลตอบแทน แยกจากรายการซื้อขาย
- ประวัติฝากถอนและหมายเลขธุรกรรมบนบล็อกเชน
- หลักฐานว่าบัญชีหรือกระเป๋าที่โอนระหว่างกันเป็นของคุณเอง
- หนังสือรับรองภาษีหัก ณ ที่จ่าย และหลักฐานภาษีต่างประเทศถ้ามี
- ข้อมูลผู้ประกอบธุรกิจและช่องทางที่ใช้ทำรายการเพื่อประกอบการตรวจสิทธิยกเว้น
รายการหลักเกี่ยวกับเหรียญ วันเวลา ประเภทธุรกรรม มูลค่าเงินบาท ค่าธรรมเนียม และต้นทุน สอดคล้องกับข้อมูลที่ประกาศอธิบดีฯ ฉบับที่ 424 กำหนดสำหรับการใช้สิทธิที่ประกาศนั้นครอบคลุม ส่วนเอกสารอื่นในรายการข้างต้นเป็นข้อเสนอแนะเพื่อให้ตรวจสอบธุรกรรมได้ครบขึ้น. [4]
อย่าใช้เพียงยอดเงินที่เหลือปลายปีแทนประวัติทั้งหมด เพราะยอดคงเหลือไม่บอกว่าเงินส่วนใดเป็นเงินต้น กำไร ค่าจ้าง หรือเงินที่ย้ายมาจากบัญชีอื่น
เช็กความเข้าใจก่อนจบบท
ก่อนเตรียมยื่นภาษี ลองตรวจว่าคุณตอบคำถามเหล่านี้ได้หรือยัง:
- แยกกำไรจากการขายออกจากค่าจ้างและผลตอบแทนที่รับเป็นเหรียญได้หรือไม่
- ตรวจได้หรือไม่ว่ารายการที่ขอยกเว้นทำผ่านช่องทางและอยู่ในช่วงเวลาที่กฎหมายกำหนด
- มีข้อมูลต้นทุนและค่าธรรมเนียมรองรับหรือไม่
- แยกรายการขายออกจากการย้ายเหรียญระหว่างกระเป๋าของตัวเองแล้วหรือยัง
- หากเกี่ยวข้องกับต่างประเทศ มีข้อมูลปีที่เกิดเงินได้ ระยะเวลาที่อยู่ไทย และการนำเงินเข้าประเทศหรือไม่
- ตรวจหน้าที่ยื่นแบบจากรายได้ทั้งหมดแล้วหรือยัง
เมื่อแยกรายการเหล่านี้ได้ การตรวจภาษีจะเริ่มจากข้อเท็จจริงของคุณเอง แทนการใช้คำตอบเดียวกับธุรกรรมคริปโตทุกประเภท
อ่านต่อในบทความที่ 3 ของบทนี้: ช่องทางลงทุนคริปโตสำหรับคนไทยต่างกันอย่างไร หรือกลับไปที่ สารบัญเส้นทางความรู้คริปโต
แหล่งอ้างอิง
- กฎกระทรวง ฉบับที่ 399 พ.ศ. 2568 — กฎหมายยกเว้นกำไรจากการโอนสินทรัพย์ดิจิทัลตามเงื่อนไขช่วงปี 2568–2572
- กฎกระทรวง ฉบับที่ 126 ฉบับรวมแก้ไข — ตรวจข้อ 2 (104) และ (109)
- ประมวลรัษฎากร มาตรา 38–64 — ประเภทเงินได้ แหล่งเงินได้ การคำนวณภาษี การหัก ณ ที่จ่าย และหน้าที่ยื่นแบบ
- ประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 424 — วิธีคำนวณและหลักฐานสำหรับสิทธิหักกลบผลขาดทุนตามขอบเขตของประกาศ
- คู่มือภาษีคริปโตของกรมสรรพากร — ใช้ประกอบการจำแนกรายได้และลักษณะธุรกรรม คู่มือนี้จัดทำก่อนมาตรการยกเว้นปี 2568–2572 จึงต้องอ่านร่วมกับกฎหมายใหม่
- คำถาม–คำตอบเรื่องเงินได้ต่างประเทศตามมาตรา 41 วรรคสอง — แนวทางตามคำสั่ง ป.161 และ ป.162
- คู่มือเครดิตภาษีเงินได้จากต่างประเทศ — เงื่อนไขและแนวทางใช้เครดิตภาษีต่างประเทศ
- คำแนะนำการยื่นแบบ ภ.ง.ด.90 ปีภาษี 2568 — ใช้ประกอบคำอธิบายเรื่องแบบภาษี โดยการยื่นจริงต้องใช้แบบของปีภาษีนั้น
- กรมสรรพากร — แหล่งเงินได้ในประเทศและต่างประเทศ — ใช้ประกอบหลักแหล่งเงินได้ในประเทศ ส่วนเงินได้ต่างประเทศให้อ่านร่วมกับแนวทาง ป.161 และ ป.162 ในแหล่งอ้างอิงที่ 6
Share This Story, Choose Your Platform!

โฆษณาพันธมิตร: จำนวน $30 ในภาพไม่ยืนยันสิทธิ์ของทุกบัญชี ตรวจข้อเสนอที่แสดงสำหรับคุณและเงื่อนไขถอนกำไรก่อนสมัคร ดูวิธีตรวจสิทธิ์
ตรวจสิทธิ์ก่อนรับโบนัส
โบนัสและเงื่อนไขอาจต่างกันตามประเทศ ประเภทบัญชี และช่วงเวลา ตรวจข้อเสนอที่แสดงในบัญชีของคุณ พร้อมเงื่อนไขการใช้เครดิตและการถอนกำไรก่อนตัดสินใจ
ศึกษาผู้ให้บริการก่อนเปิดบัญชี
เลือกโบรกเกอร์จากข้อมูลที่เทียบกันได้
ทำความเข้าใจประเภทบัญชี ต้นทุนการเทรด ช่องทางฝากถอน และบริษัทที่ให้บริการ ก่อนเลือกเงื่อนไขให้ตรงกับการใช้งานของคุณ
รู้จักแต่ละโบรกเกอร์
อ่านรีวิว ข้อจำกัด และคู่มือใช้งาน เพื่อดูรายละเอียดของผู้ให้บริการที่สนใจ
เปรียบเทียบบนเงื่อนไขเดียวกัน
เทียบประเภทบัญชี ต้นทุน และเงื่อนไขสำคัญของหลายโบรกเกอร์ ก่อนอ่านรายละเอียดเพิ่มเติม
เส้นทางความรู้คริปโต LEVEL 5 · ศึกษาคริปโต CFD บทที่ 5 […]
เส้นทางความรู้คริปโต LEVEL 1 · รู้จักคริปโต บทที่ 1 จาก […]
เส้นทางความรู้คริปโต LEVEL 5 · ศึกษาคริปโต CFD บทที่ 5 […]